Buscar vivienda en la capital mexicana representa uno de los desafíos más importantes para miles de personas cada año. Si te estás preguntando cuanto cuesta un departamento en cdmx, necesitas conocer las variables que determinan el precio final: ubicación, tamaño, amenidades y estado de conservación son solo algunos factores que pueden hacer que dos propiedades similares tengan diferencias de hasta 40% en su valor. Esta guía te ayudará a entender el panorama actual del mercado inmobiliario capitalino y a tomar decisiones informadas sobre tu próxima inversión.
Factores que determinan el precio por metro cuadrado
La Ciudad de México presenta una enorme diversidad de precios según la zona donde busques. Las alcaldías centrales como Benito Juárez, Miguel Hidalgo y Cuauhtémoc mantienen los valores más elevados por metro cuadrado, mientras que alcaldías periféricas ofrecen opciones más accesibles. La cercanía al transporte público, especialmente estaciones de metro y metrobús, puede incrementar el precio entre 15% y 25%. Los desarrollos nuevos con amenidades como gimnasio, roof garden o espacios de coworking también justifican precios superiores frente a edificios más antiguos sin estas facilidades.
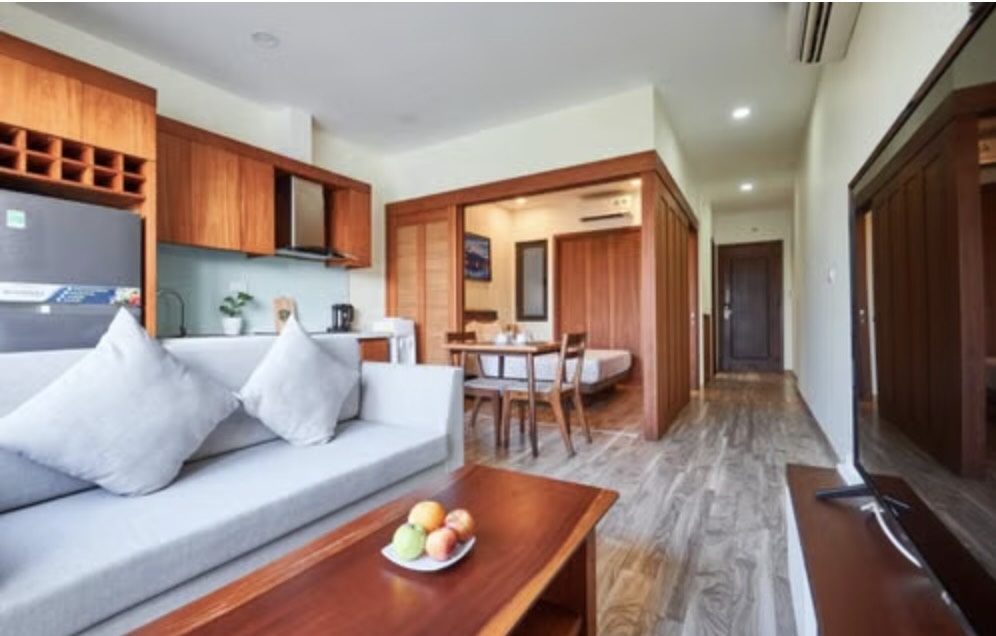
El tamaño del departamento influye directamente en el costo total, pero no de manera proporcional. Los depas tipo estudio o de una recámara suelen tener un precio por metro cuadrado más alto que las unidades de dos o tres recámaras. Esto se debe a que la demanda de espacios compactos para profesionistas jóvenes o parejas sin hijos mantiene estos segmentos muy competidos. La orientación de la vivienda, la cantidad de luz natural y las vistas también agregan valor, especialmente en pisos altos con perspectivas hacia parques o avenidas arboladas.
Rangos de precios según la alcaldía
Las zonas más cotizadas de la ciudad concentran propiedades que pueden superar fácilmente los tres millones de pesos para unidades de dos recámaras. Colonias como Polanco, Condesa, Roma Norte y Del Valle presentan los valores más altos del mercado, con departamentos que en ocasiones rebasan los 50 mil pesos por metro cuadrado. Estas zonas ofrecen infraestructura consolidada, vida cultural activa y alta plusvalía histórica que justifica su posicionamiento premium.
En contraste, alcaldías como Iztapalapa, Gustavo A. Madero o Tláhuac ofrecen opciones significativamente más económicas. Aquí puedes encontrar departamentos completos de dos recámaras desde un millón y medio de pesos, aunque con menor acceso a servicios y mayores tiempos de traslado hacia zonas laborales centrales. Alcaldías intermedias como Coyoacán, Azcapotzalco o Álvaro Obregón representan un punto medio interesante: combinan precios moderados con buena conectividad y oferta de servicios.
La alcaldía Benito Juárez destaca por mantener demanda constante gracias a su ubicación estratégica y excelente transporte público. Colonias como Narvarte, Portales o Xoco ofrecen opciones más accesibles que la Roma o Condesa, pero con servicios similares y buena calidad de vida. Esta zona resulta especialmente atractiva para quienes buscan equilibrio entre precio y ubicación.
Departamentos nuevos versus usados
Los desarrollos nuevos representan aproximadamente 30% a 40% más de inversión inicial comparados con propiedades usadas en la misma zona. Sin embargo, ofrecen ventajas significativas: garantías de construcción, instalaciones modernas, eficiencia energética y amenidades contemporáneas. Además, el proceso de escrituración suele ser más sencillo al tratarse de primera transmisión de propiedad. Muchos desarrolladores ofrecen planes de financiamiento directo o facilidades para el enganche que pueden resultar atractivas.
Las propiedades usadas, por su parte, permiten negociación más flexible en el precio final. Muchas veces incluyen modificaciones o mejoras realizadas por propietarios anteriores que agregan valor sin costo adicional. La ubicación suele ser su mayor ventaja: edificios con décadas de antigüedad ocupan lugares privilegiados en colonias consolidadas donde ya no existen terrenos disponibles para construcción nueva. Antes de decidirte por una propiedad usada, considera los costos de mantenimiento y posibles remodelaciones necesarias.
Opciones de financiamiento disponibles
El crédito Infonavit representa la alternativa más común para trabajadores formales que buscan adquirir su primera vivienda. Este instituto permite combinar tu subcuenta de vivienda con un crédito hipotecario, facilitando el acceso a propiedades que de otra forma requerirían años de ahorro. Los montos máximos de crédito varían según tu salario y puntos acumulados, pero pueden alcanzar hasta 1.4 millones de pesos en algunos casos, cantidad que se puede complementar con créditos bancarios tradicionales.
Los bancos comerciales ofrecen hipotecas con tasas competitivas que actualmente oscilan entre 9% y 12% anual, dependiendo de tu perfil crediticio y el monto del enganche. Un enganche del 20% suele ser el estándar del mercado, aunque algunos bancos aceptan porcentajes menores a cambio de tasas ligeramente superiores o la contratación de seguros adicionales. La precalificación te permite conocer tu capacidad real de compra antes de iniciar la búsqueda, evitando decepciones o pérdida de tiempo en propiedades fuera de tu alcance.
Gastos adicionales a considerar
Más allá del precio de venta, debes contemplar gastos que pueden representar entre 8% y 12% adicional del valor de la propiedad. Los gastos de escrituración incluyen honorarios notariales, impuestos por adquisición de inmuebles, certificados y trámites registrales. Estos costos no son negociables y deben pagarse en efectivo durante el proceso de compraventa. Algunos vendedores acuerdan absorber parte de estos gastos como incentivo de venta, pero esto debe quedar claramente establecido desde las negociaciones iniciales.
Las cuotas de mantenimiento mensuales varían enormemente según el tipo de desarrollo. Edificios con amenidades extensas pueden cobrar entre dos mil y cinco mil pesos mensuales, mientras que construcciones más sencillas mantienen cuotas inferiores a mil pesos. El predial también representa un gasto anual que varía según el valor catastral de la propiedad y la alcaldía donde se ubique. Contemplar estos gastos recurrentes en tu presupuesto mensual resulta fundamental para mantener finanzas saludables después de la compra.